Branchenlösung · Bau

Bauleistung­sversicherung: Was sie abdeckt und wer sie braucht.

Die Bauleistungsversicherung sichert die entstehende Bauleistung gegen unvorhergesehene Schäden während der Bauzeit, etwa durch Sturm, Wasser, Vandalismus oder Diebstahl eingebauter Teile. Sie läuft entweder über den Bauherrn (Auftraggeber) oder über das Bauunternehmen. Sie ersetzt weder die Bauherrenhaftpflicht noch die Betriebshaftpflicht, sondern ergänzt sie um den Schaden am Bauwerk selbst.

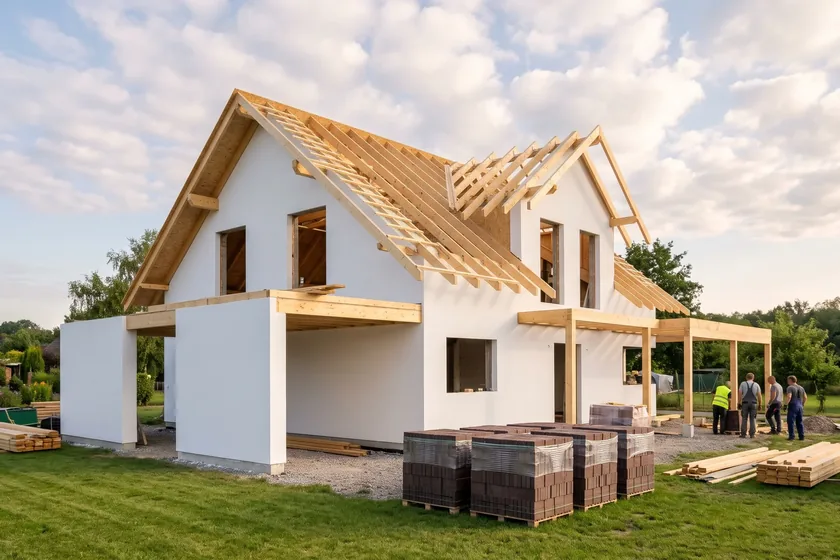
Neubau eines Einfamilienhauses im Rohbau mit Holzdachstuhl bei Morgensonne

Wir verkaufen nicht einfach irgendwelche Versicherungen — wir begleiten die Risikoauslagerung Ihres Unternehmens. Der Bestands-Check zeigt in wenigen Minuten, ob Ihr Schutz noch zu Ihrem Betrieb passt – kostenlos und zur Orientierung.

Risiko-Check starten

Wie Ihr Betrieb abgesichert ist, ordnen wir anhand Ihrer Angaben ein.

Anfrage senden

Wenn es ernst wird

Typische Schadenfälle

Sturm beschädigt den Rohbau

Ein Unwetter reißt Verschalungen ab, Wasser dringt in den Rohbau ein. Der Schaden trifft die Bauleistung selbst, nicht Dritte; dafür ist die Bauleistungsversicherung gedacht.

Diebstahl und Vandalismus auf der Baustelle

Fest eingebaute Teile wie Fenster oder Installationen werden entwendet oder zerstört. Ob und in welchem Umfang das gedeckt ist, regeln die Bedingungen.

Unvorhergesehener Schaden während der Bauzeit

Ein unerwartetes Ereignis zerstört Teile der Bauleistung. Ersetzt wird nach den Bedingungen der Schaden an der Bauleistung; die Beseitigung von Mängeln, die der Unternehmer ohnehin schuldet, ist davon regelmäßig nicht umfasst.

Wasser durch Starkregen auf der Baustelle

Starkregen kann Baugruben und Rohbauten fluten und bereits ausgeführte Arbeiten beschädigen. Ob Elementarschäden mitversichert sind, hängt vom Vertrag ab und sollte vorab geprüft werden.

Konstruktions- oder Ausführungsfehler

Ein Fehler in der Konstruktion oder Ausführung kann einen Schaden am Bauwerk auslösen. Welche Folgen die Bauleistungsversicherung übernimmt und was ausgeschlossen ist, richtet sich nach den Bedingungen.

Bauzeit verlängert sich nach einem Schaden

Nach einem Schaden steht die Baustelle oft still. Ob Mehrkosten durch Verzug und Wiederherstellung ersetzt werden, hängt von der vereinbarten Deckung ab; Ausschlüsse sind im Angebot zu prüfen.

Vereinfachte Beispiele zur Veranschaulichung. Der konkrete Versicherungsschutz und die Leistungen richten sich nach Tarif, Ausschlüssen, Obliegenheiten und der vereinbarten Deckung — das prüfen wir im Einzelfall für Sie.

Lieber im Gespräch klären, was für Ihren Betrieb passt?

Termin buchen

Was lässt sich über die Bauleistungsversicherung absichern?

Für wen ist sie sinnvoll?

Für private und gewerbliche Bauherren mit größeren Neubau- oder Umbauvorhaben, für Generalunternehmer, Bauunternehmen und Handwerksbetriebe, die größere Bauleistungen erbringen. Ob der Auftraggeber die Versicherung stellt oder sie vom Unternehmer verlangt wird, steht im Bauvertrag.
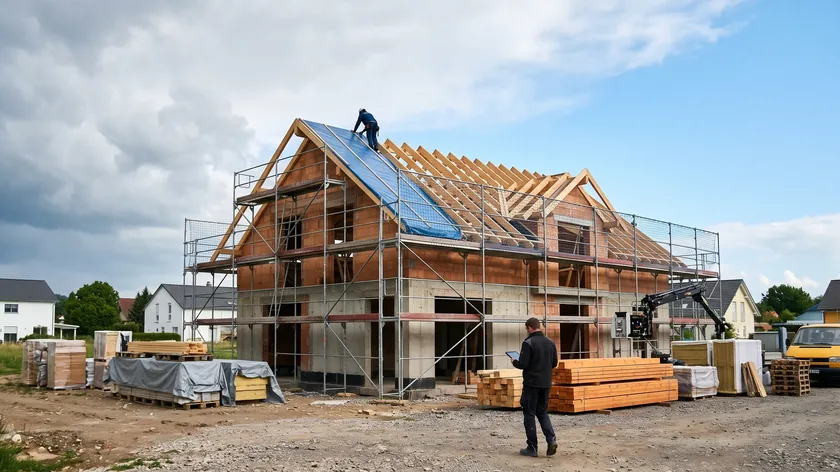
Rohbau nach einem Unwetter: ein Dachdecker sichert den Dachstuhl mit einer Plane, ein Bauleiter prüft mit dem Tablet
KI-generierte Illustration, siehe Bildnachweis

Was kostet sie?

Die Prämie hängt von der Bausumme, der Bauzeit, der Art des Vorhabens, dem Standort und den gewählten Deckungen ab. Pauschalpreise nennen wir nicht; wir holen konkrete Angebote mehrerer Versicherer ein.
Wer trägt die Gefahr auf der Baustelle?

Beim Werkvertrag trägt der Unternehmer die Gefahr bis zur Abnahme des Werkes (§ 644 Abs. 1 BGB). Wird die VOB/B vereinbart, regelt deren § 7 die Gefahrtragung bei Ereignissen vor der Abnahme gesondert; ob sie gilt, steht im Bauvertrag.

Für die Bauleistungsversicherung bedeutet das: Ohne abweichende Vereinbarung liegt das Risiko für das entstehende Bauwerk bis zur Abnahme beim Auftragnehmer, der es versichert oder durch den Auftraggeber versichern lässt. Wer von beiden die Versicherung abschließt, welche Gefahren gedeckt sind und was ausgeschlossen ist, entscheidet der Bauvertrag zusammen mit den Versicherungsbedingungen.

Warum über einen Makler?

Wir vergleichen den Markt frei, prüfen die Bedingungen im Detail und stehen Ihnen im Schadenfall zur Seite. Die Beratung ist für Sie unverbindlich; vergütet werden wir über die Versicherer. Erst nehmen wir Ihr Risiko auf — dann empfehlen wir.

Lieber direkt über Ihren Betrieb sprechen? Im Erstgespräch geht es um Ihr Risiko, nicht um einen Abschluss. Kostenlos und unverbindlich, per Video oder Telefon.

360 Grad heißt: Betrieb und Inhaber in einer Betrachtung.

Wir sichern nichts ab, bevor wir es verstanden haben — und wir trennen dabei nicht künstlich zwischen Unternehmen und Unternehmer. Fällt der Inhaber aus, steht der Betrieb still; haftet die Geschäftsführung persönlich, ist das Privatvermögen betroffen. Wer beide Seiten einzeln betreuen lässt, bekommt Doppelungen an der einen und Lücken an der anderen Stelle. Deshalb nehmen wir Gewerbe, Mitarbeitervorsorge und private Absicherung in einem Aufwasch auf — und begründen jede Empfehlung an Ihrem konkreten Risiko, nicht an einem Produktkatalog.

Wie wir arbeiten →  ·  Privat & Vorsorge für Unternehmer →

Beschreiben Sie Ihren Betrieb, wir prüfen, welche Bausteine sinnvoll sind.

Anfrage senden

Fragen zu Ihrer Absicherung besprechen wir gern im Termin.

Termin buchen

Zum Weiterlesen

Passende Beiträge aus unserem Wissen.

Alle Beiträge ansehen →

Ihre Branche, Ihr Betrieb: Lassen Sie es uns konkret machen. Wir sehen uns an, was Sie heute abgesichert haben, und sagen Ihnen, was davon wirklich dringend ist. Auch wenn daraus kein Wechsel folgt.

Häufige Fragen

Bauleistung — kurz erklärt

Was deckt eine Bauleistungsversicherung ab?

Sie deckt unvorhergesehen eintretende Schäden an der Bauleistung während der Bauzeit, zum Beispiel durch Sturm, Wasser, Vandalismus oder Diebstahl eingebauter Teile. Welche Ereignisse im Einzelnen versichert sind, regeln die Bedingungen.

Wer braucht eine Bauleistungsversicherung: Bauherr oder Bauunternehmer?

Beide können sie abschließen. Der Auftraggeber versichert die Bauleistung aller Gewerke in einer Police, oder jedes Bauunternehmen versichert seine eigene Leistung. Wer wen verpflichtet, steht im Bauvertrag.

Gilt die Bauleistungsversicherung auch für Sanierungen?

Das hängt vom Umfang der Arbeiten und vom Vertrag ab. Bei Umbauten und Sanierungen wird festgelegt, welche Teile als Bauleistung gelten und welche als vorhandener Bestand. Wir klären das vor dem Angebot.

Was ist der Unterschied zur Bauherrenhaftpflicht?

Die Bauherrenhaftpflicht sichert Ansprüche Dritter, die durch Ihr Bauvorhaben zu Schaden kommen. Die Bauleistungsversicherung sichert die Bauleistung selbst. Beides ergänzt sich.

Ersetzt die Bauleistungsversicherung die Gebäudeversicherung?

Nein. Sie gilt für die Bauzeit. Danach sichert die Gebäudeversicherung das fertige Bauwerk. Wie der Übergang geregelt ist, hängt vom Vertrag ab.

Wovon hängen die Kosten einer Bauleistungsversicherung ab?

Maßgeblich sind die Bausumme, die Bauzeit, Art und Standort des Vorhabens sowie die gewählten Deckungen. Wir holen konkrete Angebote ein und vergleichen Umfang und Ausschlüsse.

Kennen Sie sich mit Betrieben meiner Branche aus?

Ja — Handwerk, Gastronomie, Praxen, Agenturen und produzierender Mittelstand sind unser Alltag, bundesweit und online. Der Vorteil: Viele Risiken erkennt man erst, wenn man Betriebe dieser Art schon von innen gesehen hat.

Betreuen Sie Betriebe bundesweit?

Ja, wir betreuen Betriebe bundesweit: per Video und Telefon, Unterlagen digital. Am Ablauf ändert das nichts — nur die Anfahrt entfällt.

Bauvorhaben absichern, bevor der erste Spatenstich fällt.

Wir sehen uns an, was Sie heute abgesichert haben, wo Lücken sind und was davon wirklich dringend ist — kostenlos und unverbindlich.

  • Freier Marktvergleich
  • Kein Ausschließlichkeitsvertrieb
  • Versicherungsmakler nach §34d GewO

Im Erstgespräch geht es um Ihr Risiko, nicht um einen Abschluss. Sie bekommen eine Einordnung — ob daraus ein Vertrag wird, entscheiden Sie später.

Kontakt

Sprechen wir über Ihre Absicherung.

Kurze Frage oder komplettes Anliegen — schreiben Sie uns unverbindlich.

Mehr Angaben für ein genaueres Angebot (optional)

Lieber gleich einen festen Zeitpunkt? Direkt Termin buchen (ohne Formular).

Kostenlos & unverbindlich · Versicherungsmakler nach §34d GewO.

Anfrage sendenTermin buchen