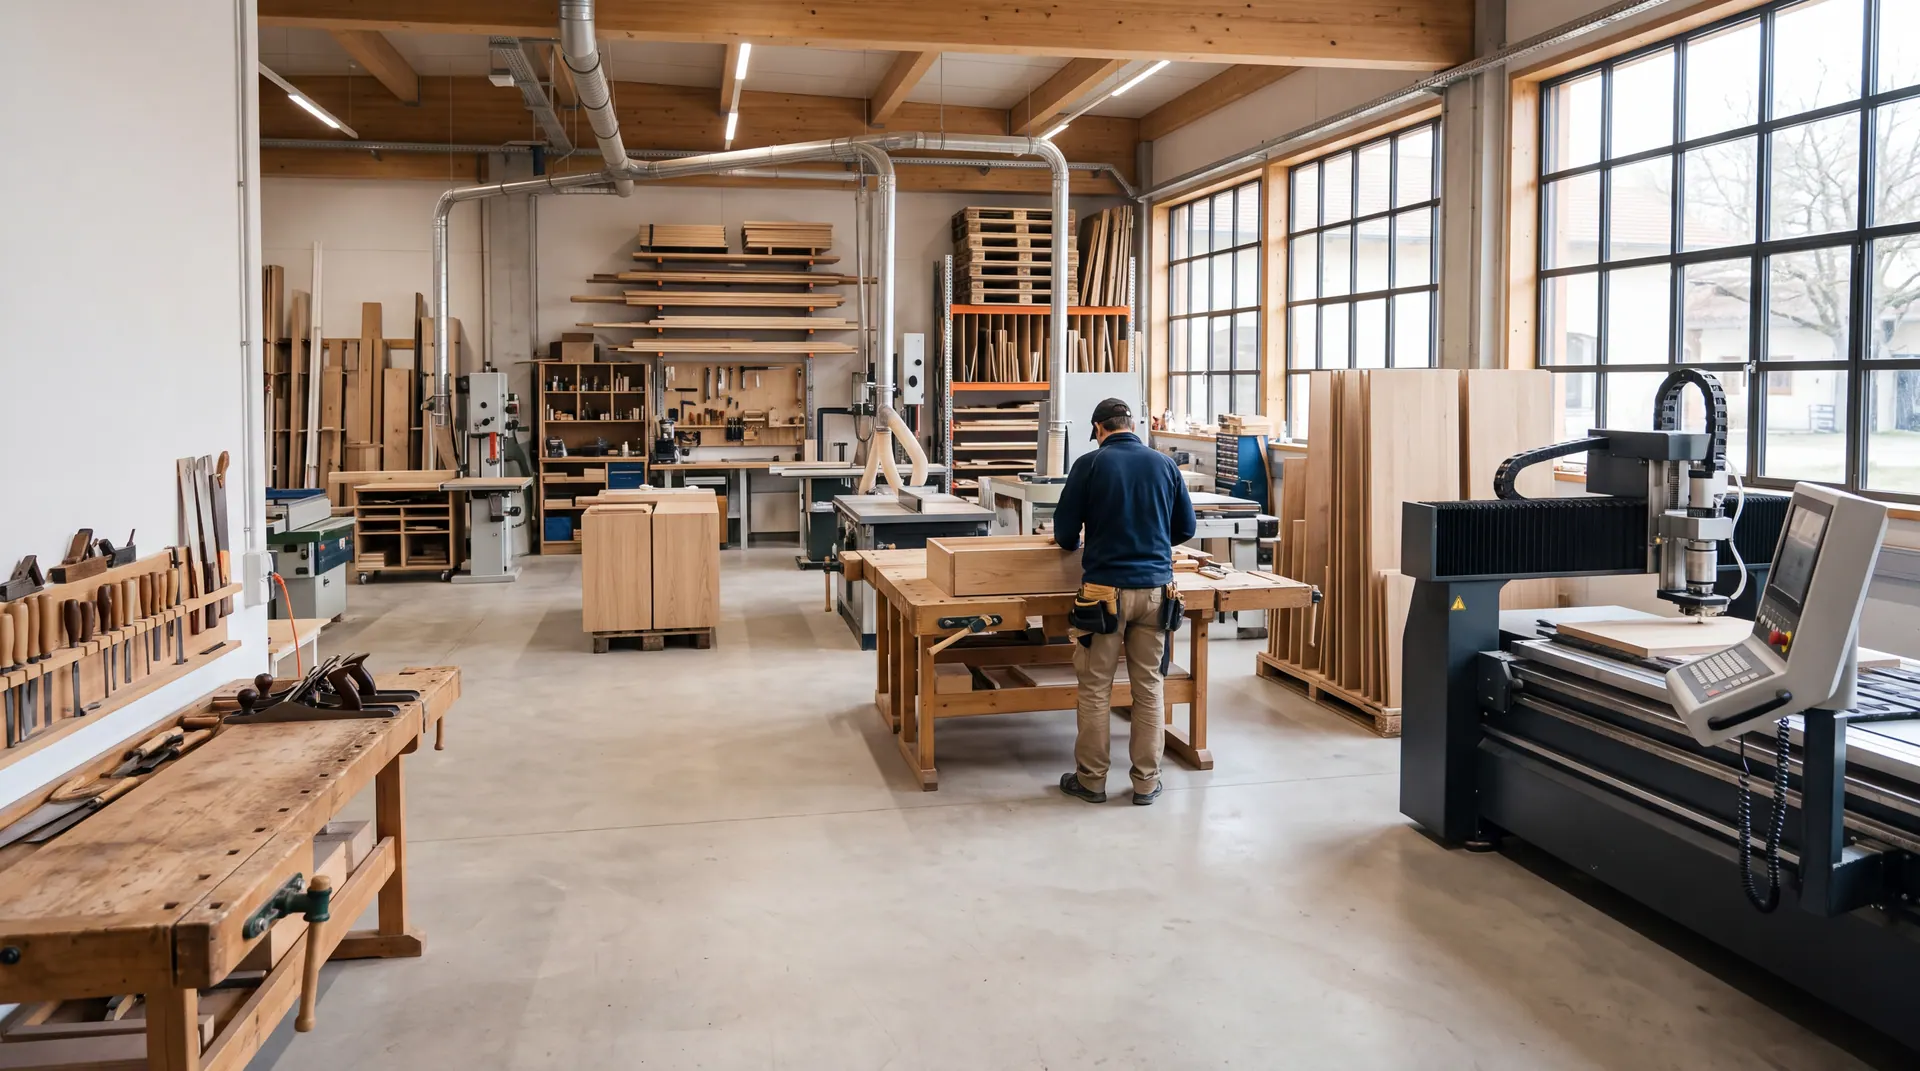
Moderne Schreinerei mit CNC-Maschine, Holzplatten und Werkbänken
Branchenlösung · Holzhandwerk

Versicherung für Schreinereien und Tischlereien.

Holzstaub, Maschinen und Montage beim Kunden: Die Schreinerei vereint erhöhte Brandgefahr in der Werkstatt mit dem Tätigkeitsrisiko vor Ort. Beides gehört in einen Vertrag, sonst fehlt genau dort die Deckung, wo der Schaden am wahrscheinlichsten ist.

KI-generierte Illustration, siehe Bildnachweis
Sie wissen, was Sie brauchen

Nachweis, Angebot oder konkrete Frage

Schildern Sie kurz Ihren Betrieb und worum es geht. Wenn es schneller gehen soll, rufen Sie an — dann klären wir es im Gespräch.

Sie wollen es erst verstehen

Was wirklich drinsteht — und was nicht

Weiter unten steht, woran die Deckung im Schadenfall häufig scheitert, welche Pflichten Sie treffen und worauf es im Vertrag ankommt.

Wie Ihr Betrieb abgesichert ist, ordnen wir anhand Ihrer Angaben ein.

Anfrage senden

Wir verkaufen nicht einfach irgendwelche Versicherungen — wir begleiten die Risikoauslagerung Ihres Unternehmens. Der Bestands-Check zeigt in wenigen Minuten, ob Ihr Schutz noch zu Ihrem Betrieb passt – kostenlos und zur Orientierung.

Risiko-Check starten

Lieber im Gespräch klären, was für Ihren Betrieb passt?

Termin buchen

Wenn es ernst wird

Typische Schadenfälle

Brand in der Werkstatt

Holzstaub und Absauganlagen erhöhen die Brandgefahr messbar. Nach einem Brand steht nicht nur die Einrichtung zur Debatte, sondern die Auftragslage der nächsten Monate.

Schaden bei der Montage

Beim Einbau der Küche wird das Parkett zerkratzt oder eine Leitung angebohrt. Das ist ein Tätigkeitsschaden — in Standardpolicen häufig eingeschränkt.

Maschine fällt aus

Die CNC-Fräse steht still. Bedienfehler und Lagerschäden deckt weder Feuer- noch Inhaltsversicherung, sondern nur die Maschinenbruchversicherung.

Vereinfachte Beispiele zur Veranschaulichung. Der konkrete Versicherungsschutz und die Leistungen richten sich nach Tarif, Ausschlüssen, Obliegenheiten und der vereinbarten Deckung — das prüfen wir im Einzelfall für Sie.

Beschreiben Sie Ihren Betrieb, wir prüfen, welche Bausteine sinnvoll sind.

Anfrage senden

Was ist versichert?

Für wen ist sie sinnvoll?

Für Schreinereien, Tischlereien, Möbel- und Innenausbaubetriebe, Fenster- und Türenbauer — mit und ohne eigene Montage.

Was kostet sie?

Die Prämie bemisst sich nach Umsatz, Werkstattfläche und Maschinenwert. Betriebe mit Lackiererei oder Oberflächenbehandlung werden wegen der Brandlast höher eingestuft — das gehört korrekt gemeldet, sonst droht Leistungskürzung.

Warum über einen Makler?

Wir vergleichen den Markt frei, prüfen die Bedingungen im Detail und stehen Ihnen im Schadenfall zur Seite. Die Beratung ist für Sie unverbindlich; vergütet werden wir über die Versicherer. Erst nehmen wir Ihr Risiko auf — dann empfehlen wir.
Fragen zu Ihrer Absicherung besprechen wir gern im Termin.

Termin buchen

Woran es scheitert

Woran es in der Schreinerei im Schadenfall hängt

Moderne Schreinerei mit Formatkreissäge und CNC-Fräse, drei Mitarbeiter bei der Arbeit (KI-generiertes Symbolbild)
Fertige, noch nicht ausgelieferte Aufträge sind ein Vielfaches ihres Holzwerts wert. Wird nur Material versichert, bleibt der Rest bei Ihnen.

Brandlast und Absaugung

Holzstaub ist das zentrale Risiko: Er ist brennbar, unter Umständen explosionsfähig und verteilt sich im gesamten Betrieb. Versicherer knüpfen die Deckung deshalb an Auflagen zu Absaugung, Reinigung und Wartung. Werden sie nicht eingehalten, wird nach einem Brand gekürzt — und ein Brand in einer Schreinerei ist praktisch immer ein Totalschaden.

Maschinen brauchen eine eigene Deckung

CNC-Technik, Kantenanleimer und Absauganlagen sind der größte Sachwert im Betrieb. Die Inhaltsversicherung deckt Feuer, Wasser und Einbruch — nicht Bedienfehler, Kurzschluss und technischen Bruch. Genau diese Schäden sind häufige. Zu klären ist zusätzlich, ob zum Neuwert versichert ist und ab welchem Maschinenalter der Versicherer kürzt.

Ware in Bearbeitung wird meist zu niedrig angesetzt

Ein fertiger, noch nicht ausgelieferter Innenausbau ist ein Vielfaches seines Materialwerts wert — die Arbeitszeit steckt darin. Wird nur der Materialwert versichert, bleibt nach einem Brand der größte Teil des Verlusts bei Ihnen. Die Position gehört ausdrücklich in den Vertrag.

Unsicher, ob das auf Ihren Betrieb zutrifft?Wir sehen uns Ihre bestehende Police an und sagen Ihnen, welche dieser Punkte darin geregelt sind — auch wenn daraus kein Wechsel folgt.

Pflichten

Was eine Schreinerei über die Haftpflicht hinaus braucht

Betriebsunterbrechung steht hier ungewöhnlich weit vorn: Nach einem Brand ist nicht nur die Halle betroffen, sondern der komplette Maschinenpark — und die Lieferzeiten für Ersatz liegen bei Spezialmaschinen häufig über einem halben Jahr. Eine Haftzeit von zwölf Monaten ist in diesem Gewerk knapp bemessen. Dazu Maschinenversicherung zum Neuwert, Inhalt einschließlich Ware in Bearbeitung, Werkzeug auf Montage und — sobald Sie Personal haben — Firmenrechtsschutz mit Arbeitsrecht.

Eine bestehende Police auf Lücken prüfen lassen.

Anfrage senden

Woran es scheitert

Summen richtig ansetzen — ein kostspieliger Fehler in diesem Gewerk

In der Schreinerei entstehen die größten Lücken nicht bei den Einschlüssen, sondern bei den Summen. Drei Positionen werden regelmäßig zu niedrig angesetzt:

  • Der Maschinenpark zum Neuwert. CNC-Technik, Kantenanleimer, Formatkreissäge und Absauganlage summieren sich auf Beträge, die eine vor Jahren gewählte Summe längst überholt haben. Zu klären ist zusätzlich, ab welchem Maschinenalter der Versicherer kürzt — bei langlebiger Holzbearbeitungstechnik ist das entscheidend.
  • Ware in Bearbeitung und fertige Aufträge. Ein fertiger Innenausbau ist ein Vielfaches seines Materialwerts wert. Wird nur Material versichert, bleibt der Wert der Arbeitszeit nach einem Brand bei Ihnen.
  • Die Haftzeit der Betriebsunterbrechung. Lieferzeiten für Spezialmaschinen liegen häufig bei mehreren Monaten. Zwölf Monate sind in diesem Gewerk knapp; achtzehn oder vierundzwanzig bilden die Realität besser ab.

Die Deckungssumme der Haftpflicht bemisst sich am größten denkbaren Schaden bei einem Kunden — bei Montagen in bewohnten Gebäuden ist das der Gebäudeschaden, nicht der Möbelwert. Wir rechnen alle vier Größen vor dem Angebot durch, weil ein Beitragsvergleich sonst Verträge gegeneinanderstellt, die nicht dasselbe leisten.

Lieber direkt über Ihren Betrieb sprechen? Im Erstgespräch geht es um Ihr Risiko, nicht um einen Abschluss. Kostenlos und unverbindlich, per Video oder Telefon.

Wann das Thema aufkommt

Anlässe, zu denen Betriebe uns darauf ansprechen

Sie investieren in eine CNC-Maschine oder Absauganlage

Ab dieser Größenordnung reicht die Inhaltsversicherung nicht: Sie zahlt bei Feuer und Einbruch, nicht bei Bedienfehler, Kurzschluss oder Bruch. Dafür ist die Maschinenversicherung als Allgefahrendeckung da — bei Leasing verlangt die Bank sie ohnehin.

Sie montieren beim Kunden statt nur zu fertigen

Mit der Montage verlagert sich das Risiko: Schäden an Wänden, Böden und angrenzenden Gewerken sowie Tätigkeitsschäden an dem Möbel, das Sie gerade einbauen. Wer vom reinen Fertigen zur Montage übergeht, muss das melden — sonst besteht für den neuen Teil kein Schutz.

Ein Kunde reklamiert eine ganze Küche oder einen Innenausbau

Bei Einzelanfertigungen steht schnell der komplette Auftragswert im Raum. Zu unterscheiden ist die Nachbesserung — das ist Gewährleistung, kein Versicherungsfall — vom Folgeschaden, etwa wenn ein gelöster Hängeschrank etwas beschädigt.

Sie lagern hochwertiges Holz oder fertige Aufträge

Holzlager sind brandlastintensiv, und fertige, noch nicht ausgelieferte Aufträge sind der sensibelste Bestand überhaupt: Ihr Wert liegt deutlich über dem Materialwert. Ob Ware in Bearbeitung und fertige Aufträge zum Verkaufswert erfasst sind, entscheidet über die halbe Schadensumme.

Offene Punkte klären wir im Gespräch.

Termin buchen

360 Grad heißt: Betrieb und Inhaber in einer Betrachtung.

Wir sichern nichts ab, bevor wir es verstanden haben — und wir trennen dabei nicht künstlich zwischen Unternehmen und Unternehmer. Fällt der Inhaber aus, steht der Betrieb still; haftet die Geschäftsführung persönlich, ist das Privatvermögen betroffen. Wer beide Seiten einzeln betreuen lässt, bekommt Doppelungen an der einen und Lücken an der anderen Stelle. Deshalb nehmen wir Gewerbe, Mitarbeitervorsorge und private Absicherung in einem Aufwasch auf — und begründen jede Empfehlung an Ihrem konkreten Risiko, nicht an einem Produktkatalog.

Wie wir arbeiten →  ·  Privat & Vorsorge für Unternehmer →

Anfrage für Ihren Betrieb senden.

Anfrage senden

Ist Ihr Betrieb richtig abgesichert? Das besprechen wir im Termin.

Termin buchen

Zum Weiterlesen

Passende Beiträge aus unserem Wissen.

Alle Beiträge ansehen →

Wie Ihr Betrieb abgesichert ist, ordnen wir anhand Ihrer Angaben ein.

Anfrage senden

Häufige Fragen

Schreinerei & Tischlerei — kurz erklärt

Was ist ein Tätigkeitsschaden?

Ein Schaden an der Sache, an der Sie gerade arbeiten oder die Sie zur Bearbeitung übernommen haben. Genau das ist bei Montagearbeiten der wahrscheinlichste Fall — und in vielen Standardpolicen eingeschränkt oder ausgeschlossen. Ohne diesen Einschluss ist die Betriebshaftpflicht für eine Schreinerei wenig wert.

Ist mein Werkzeug im Transporter versichert?

Nur mit Außenversicherung. Eine Inhaltsversicherung, die am Betriebsgrundstück endet, hilft bei einem häufigen Fall nicht — dem Aufbruch des Fahrzeugs über Nacht. Auf die Summe achten: Ein voll ausgestatteter Transporter erreicht schnell einen fünfstelligen Wert.

Brauche ich eine Maschinenbruchversicherung?

Wenn eine einzelne Maschine den Ablauf trägt: ja. CNC-Anlagen und Kantenanleimer sind bei Ausfall wochenlang nicht ersetzbar. Feuer- und Inhaltsversicherung decken Bedienfehler und Lagerschäden nicht — genau die passieren aber.

Was ist mit gelieferten und montierten Möbeln?

Zeigt sich später ein Mangel, greift die Produkthaftpflicht mit erweiterter Deckung für Aus- und Einbaukosten. Diese Kosten übersteigen den Wert des Möbelstücks regelmäßig — deshalb ist der Einschluss bei Einbaumöbeln kein Randthema.

Wie versichere ich fertige, noch nicht ausgelieferte Aufträge?

Als eigene Position im Vertrag, bewertet nicht zum Materialwert, sondern zum Wert der erbrachten Leistung. Ein fertiger Innenausbau ist ein Vielfaches seines Holzwerts wert, weil die Arbeitszeit darin steckt. Wird nur Material versichert, bleibt nach einem Brand der größte Teil des Verlusts bei Ihnen.

Was verlangen Versicherer bei Holzstaub und Absaugung?

Regelmäßige Reinigung, gewartete Absauganlage und Einhaltung der Brandschutzauflagen. Diese Punkte sind keine Empfehlung, sondern Obliegenheiten: Werden sie verletzt, wird nach einem Brand gekürzt. Weil ein Brand in einer Schreinerei praktisch immer ein Totalschaden ist, entscheidet dieser Punkt über die Existenz des Betriebs.

Warum ist die Haftzeit bei der Betriebsunterbrechung hier so wichtig?

Weil Ersatz für Spezialmaschinen Lieferzeiten von mehreren Monaten hat. Nach einem Brand ist nicht nur die Halle betroffen, sondern der gesamte Maschinenpark — und bis wieder produziert wird, vergeht mehr Zeit als in fast jedem anderen Gewerk. Zwölf Monate Haftzeit sind in der Schreinerei knapp bemessen, achtzehn oder vierundzwanzig sind oft die realistischere Wahl.

Ist mein Werkzeug auf der Montage mitversichert?

Häufig nicht. Die Inhaltsversicherung stellt in der Regel auf Werkstatt und Lager ab; alles, was im Fahrzeug oder beim Kunden ist, braucht eine eigene Regelung. Zu klären ist zusätzlich, ob nächtliches Abstellen im Fahrzeug überhaupt gedeckt ist — viele Verträge schließen das aus oder verlangen eine gesicherte Unterbringung. Bei einem Betrieb, der regelmäßig montiert, ist das eine der wichtigen Positionen im Vertrag.

Findet das Erstgespräch persönlich oder online statt?

Das Erstgespräch läuft per Video oder Telefon, Unterlagen digital. Sie erreichen uns unter 0221 169205 99.

Kennen Sie sich mit Betrieben meiner Branche aus?

Ja — Handwerk, Gastronomie, Praxen, Agenturen und produzierender Mittelstand sind unser Alltag, bundesweit und online. Der Vorteil: Viele Risiken erkennt man erst, wenn man Betriebe dieser Art schon von innen gesehen hat.

Werkstatt und Montage in einem Vertrag.

Wir sehen uns an, was Sie heute abgesichert haben, wo Lücken sind und was davon wirklich dringend ist — kostenlos und unverbindlich.

  • Freier Marktvergleich
  • Kein Ausschließlichkeitsvertrieb
  • Versicherungsmakler nach §34d GewO

Im Erstgespräch geht es um Ihr Risiko, nicht um einen Abschluss. Sie bekommen eine Einordnung — ob daraus ein Vertrag wird, entscheiden Sie später.

Kontakt

Sprechen wir über Ihre Absicherung.

Kurze Frage oder komplettes Anliegen — schreiben Sie uns unverbindlich.

Mehr Angaben für ein genaueres Angebot (optional)

Lieber gleich einen festen Zeitpunkt? Direkt Termin buchen (ohne Formular).

Kostenlos & unverbindlich · Versicherungsmakler nach §34d GewO.

Anfrage sendenTermin buchen